- Published on
Morar no Paraguai: impostos e residência fiscal para devs
- Authors
- Name
- Michel Fernandes
- @michelpf
Última atualização: 26/10/2026. Este texto é informativo e não constitui consultoria tributária, contábil ou jurídica.
Neste post, organizo o que encontrei em dados oficiais, legislação e relatos de fóruns sobre a ideia, muito repetida nas redes, de que dev remoto que mora no Paraguai paga 0% de imposto. Não conheço ninguém que tenha ido, então fui atrás das fontes primárias.
Resposta curta: não é 0%. Em uma consulta vinculante, a autoridade tributária paraguaia entendeu que o serviço prestado de dentro do Paraguai é renda de fonte paraguaia, mesmo com cliente no exterior. Do lado brasileiro, você só deixa de ser tributado como residente se sair de fato e fizer a saída definitiva formal.
Brasil e Paraguai têm uma história longa e nem sempre amigável. Aqui no blog há uma série sobre a Guerra do Paraguai, que ajuda a entender por que essa relação tem tantas camadas.
Minha posição é esta. Mudar de país para pagar menos imposto é planejamento tributário legítimo, desde que a mudança seja real e siga as regras dos dois países. Quando a pessoa continua vivendo no Brasil e usa um endereço ou uma empresa no Paraguai só no papel, isso vira evasão fiscal. A maior parte do texto trata de onde fica essa linha.
Por que brasileiros estão indo morar no Paraguai
O dado mais recente vem da Dirección Nacional de Migraciones do Paraguai. Em 2025, o país concedeu 40.600 residências a estrangeiros, um recorde, e 23.526 delas foram para brasileiros, ou 58% do total. Em 2024, segundo a mesma fonte citada pelo Comprova, tinham sido 17.139.
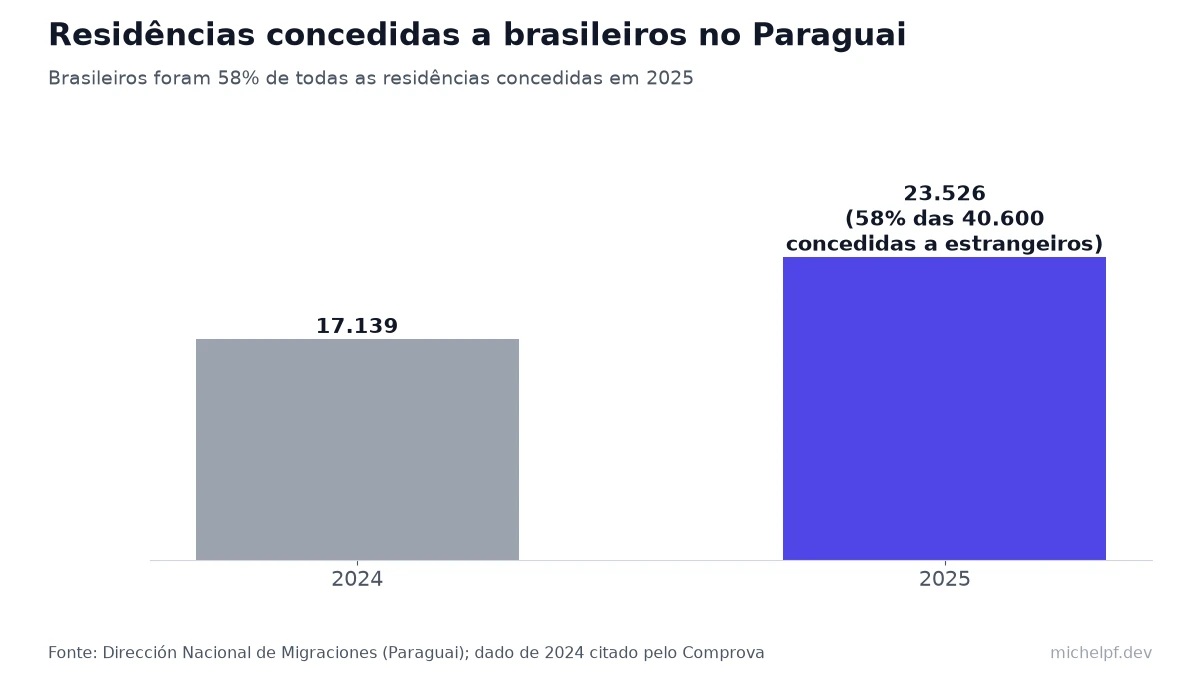
Quanto ao total de brasileiros morando lá, as fontes divergem. O censo paraguaio de 2022 contou 52.031 brasileiros residentes, e as estimativas consulares brasileiras costumam ser bem maiores porque incluem comunidades antigas da fronteira. O levantamento do Comprova lembra que esse fluxo cresce há anos, sob governos de orientações diferentes, então a narrativa de "fuga em massa" não se sustenta.
Do lado das empresas, o movimento é mais antigo. Segundo a Folha, com dados do Ministério de Indústria e Comércio paraguaio, empresas brasileiras abriram 71% das 292 indústrias com programa de maquila no país, e 203 estavam ativas no fim de 2024. Um caso conhecido é o da Lupo, que anunciou um investimento de R$ 30 milhões em uma fábrica em Ciudad del Este, segundo a Gazeta do Povo.
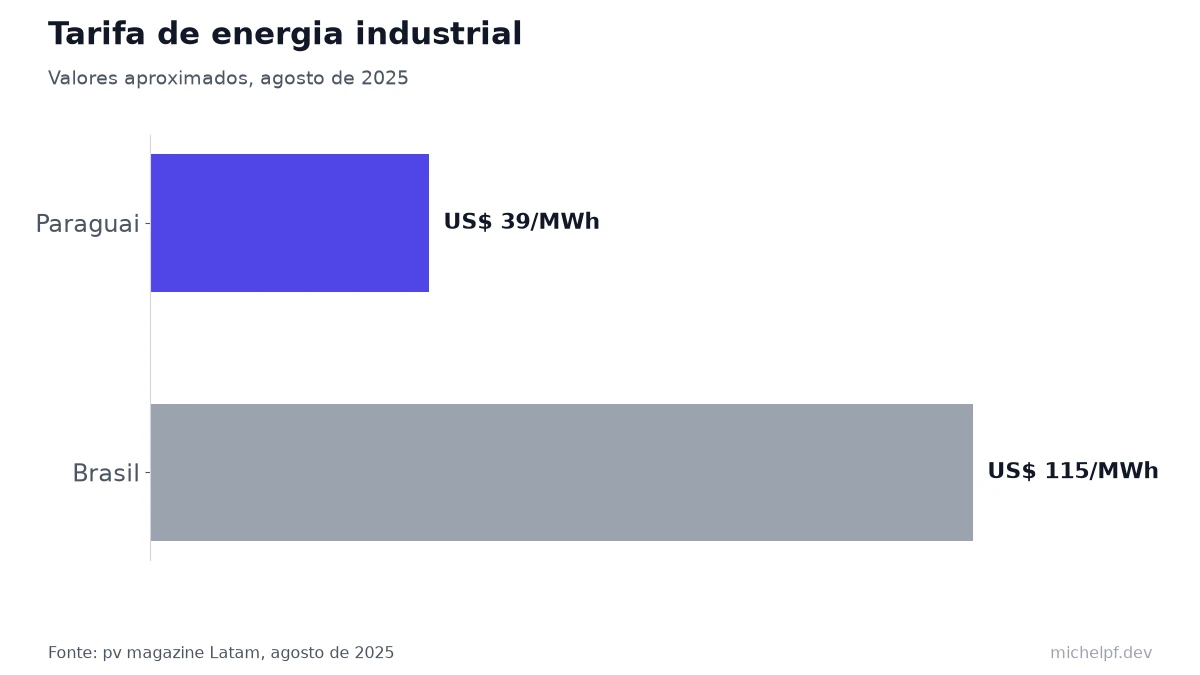
O Paraguai também tem sobra de energia hidrelétrica, com Itaipu e Yacyretá. Um levantamento da pv magazine apontou tarifa industrial de cerca de US 115/MWh no Brasil, em agosto de 2025. O jornal paraguaio ABC Color ressalva que a tarifa baixa convive com problemas de qualidade no fornecimento.
Como funcionam os impostos no Paraguai
O sistema 10/10/10
A reforma tributária paraguaia de 2019 (Lei 6380/2019) simplificou o sistema. Segundo a DNIT e o relatório da International Bar Association, as peças principais são estas:
- o IRE, imposto de renda das empresas, com alíquota de 10%
- o IRP, imposto de renda da pessoa física, com alíquotas progressivas de 8%, 9% e 10% sobre serviços pessoais e de 8% sobre ganhos de capital
- o IDU, que incide sobre dividendos, com 8% para residentes e 15% para não residentes
- o IVA, que na regra geral também é de 10%
Imposto territorial
O Paraguai tributa, em geral, a renda de fonte paraguaia. O relatório da IBA descreve a reforma como mantenedora do princípio da territorialidade para pessoas físicas. Um pronunciamento da DNIT tratou do alcance do IRP sobre rendas geradas no exterior, como dividendos recebidos de fora.
É desse princípio que nasce a ideia do "0% para quem trabalha remoto".
Dev remoto paga imposto no Paraguai? O parecer da DNIT
Em uma consulta vinculante sobre venda de software, um residente que prestava serviços de forma remota a uma empresa do Reino Unido sem filial no Paraguai argumentou que a renda não era de fonte paraguaia. A administração tributária discordou. Com base nos artigos 48 e 62 da Lei 6380/2019, concluiu que a remuneração por serviços pessoais prestados no país está gravada pelo IRP RSP, "independientemente de que dicha renta provenga de Inglaterra".
O valor de 80 milhões de guaranis aparece no documento como o Monto No Alcanzado (MNA) do IRP RSP. Quem supera esse valor de renda no ano precisa se inscrever no imposto e passa a pagá-lo. Abaixo dele, não há obrigação.
Trocando em miúdos: se você mora em Assunção e programa para uma empresa americana, o trabalho acontece em território paraguaio. Vale notar que a consulta vale formalmente para o caso concreto, e a própria DNIT se reserva o direito de mudar o entendimento se os fatos forem outros. Muita coisa que se lê sobre o tema vem de consultorias que vendem o serviço de mudança, o que não torna a informação falsa, mas pede cuidado.
Lei de Maquila
Para a indústria, o grande atrativo é a maquila. A Ley 7547/2025 prevê um tributo único de 1% sobre o valor agregado no país ou sobre a fatura de exportação, o que for maior. Segundo material do Ministério da Indústria e Comércio, a empresa maquiladora fica isenta de IRE, IDU e INR e pode importar insumos com suspensão de tributos. A contrapartida é exportar, e o Brasil é o principal destino. Segundo a Folha, 60% dos produtos das maquiladoras foram vendidos ao Brasil em 2024.
Como morar no Paraguai: residência temporária, permanente e SUACE
O caminho mais comum para brasileiros é a residência temporária, facilitada pelos acordos do Mercosul, que depois pode ser convertida em permanente. Em 2025 foram concedidas 29.976 residências temporárias e 10.624 permanentes, segundo a Migraciones.
Existe ainda a via do investidor pelo SUACE. Ela exige investimento mínimo de US$ 70 mil, plano de negócios e a contratação de pelo menos cinco pessoas, com prazo de 24 meses para cumprir os requisitos, e dá acesso direto à residência permanente.
Na prática, um relato no Reddit de um estrangeiro, o u/Ilivae, fala em cerca de US$ 4 mil de custo e um dia de trâmite presencial. É um relato individual e serve só como ordem de grandeza.
Residência migratória não é residência fiscal
Ter a cédula paraguaia não faz de você residente fiscal no Paraguai, e muito menos deixa de ser residente fiscal no Brasil. O artigo 2º do anexo do Decreto 3181/2019, que regulamenta o Imposto a la Renta de No Residentes (INR), considera residente para efeitos fiscais a pessoa física que tenha residência permanente segundo a Lei de Migraciones. Quem tem só a temporária é tratado como não residente.
Do lado brasileiro, a Receita olha para onde a sua vida acontece. A Solução de Consulta Cosit 299/2014 analisou o caso de um brasileiro que trabalhava e mantinha moradia e cédula de residente no Paraguai, mas tinha esposa e filhos no Brasil. A Receita lembrou que ninguém escolhe ser ou não residente e que a residência em caráter permanente se define por lar, família, logística ou atividades, mesmo que a permanência não seja ininterrupta.
Simplificação; não substitui contador ou advogado. Fonte: Receita Federal (saída definitiva, DSDP, 183 dias); Decreto 3181/2019 (Paraguai).
Saída definitiva do Brasil
Comunicação de saída e DSDP
A Receita tem um roteiro para quem deixa o país. Primeiro você envia a Comunicação de Saída Definitiva do País até o último dia de fevereiro do ano seguinte à saída. Depois entrega a Declaração de Saída Definitiva (DSDP), no prazo normal do IR, e paga o imposto apurado em quota única. A nota executiva da Receita de 2025 informa multa por atraso de R$ 165,74 ou 1% ao mês sobre o imposto devido, limitada a 20%.
Um detalhe que aparece com frequência nos fóruns: bancos e corretoras brasileiros nem sempre atualizam o cadastro depois da saída definitiva. Isso precisa ser resolvido com cada instituição.
Regra dos 12 meses e 183 dias
Quem sai em caráter temporário, sem comunicar a saída definitiva, só passa a ser não residente no dia seguinte ao que completar 12 meses consecutivos de ausência, regra da IN SRF 208/2002 citada na Cosit 299/2014. E quem fica mais de 183 dias no Brasil, dentro de 12 meses, volta a ser residente, conforme a página da Receita sobre residência.
Dev remoto: Brasil x Paraguai, exemplo ilustrativo
Atenção: os números abaixo são um exemplo ilustrativo, com premissas simplificadas, e não constituem consultoria tributária. Eles não substituem o cálculo de um contador.
Premissas: um dev fatura US 5,50, são R 528 mil por ano.
No Simples Nacional, Anexo III, com fator R (folha de pelo menos 28% da receita), essa receita cai na faixa entre R 720 mil, com alíquota nominal de 16% e dedução de R 48.840 por ano. Na exportação de serviços, a LC 123 permite separar essa receita para excluir do DAS as parcelas de ISS, PIS e Cofins, então o valor real fica abaixo disso. Em compensação, o pró-labore necessário para manter o fator R gera INSS e IRPF.
No lucro presumido, a base para serviços é de 32% da receita, tanto para o IRPJ quanto para a CSLL. Isso dá R 25.344 e a CSLL de 9% soma R 20 mil por mês, e aqui a base mensal é de R 50 mil por mês pagos pela mesma empresa a uma pessoa física, além de um IR mínimo para quem ganha mais de R$ 600 mil por ano.
Para quem é residente fiscal no Paraguai, há duas leituras. Pela leitura otimista, que circula nas redes, a renda de cliente estrangeiro é de fonte externa e o IRP é zero. Pela leitura da consulta vinculante da DNIT, o serviço é prestado no Paraguai e incide IRP progressivo de 8% a 10%. Como R$ 528 mil por ano passam com folga dos 80 milhões de guaranis do MNA, o teto de 10% serve como referência conservadora.
Há ainda o cenário que os vídeos não mostram: o dev tira a residência no Paraguai, mas continua morando no Brasil ou não faz a saída definitiva. Nesse caso ele segue residente fiscal aqui, e a renda do exterior entra no carnê-leão pela tabela progressiva, que chega a 27,5%.
| Cenário (ilustrativo) | Carga aproximada sobre a receita | Observações |
|---|---|---|
| PJ no Simples, Anexo III com fator R | até ~9,25% | Menos na exportação, somar INSS e IRPF do pró-labore |
| PJ no lucro presumido | ~7,7% | Sem adicional de IRPJ nesse faturamento, sem PIS, Cofins e ISS na exportação, dividendos acima de R$ 50 mil/mês com retenção de 10% desde 2026 |
| Residente fiscal no Paraguai, leitura otimista | 0% | Contrariada pela consulta vinculante da DNIT |
| Residente fiscal no Paraguai, leitura da DNIT | 8% a 10% | Serviço prestado em território paraguaio |
| "Residente" no Paraguai, mas vivendo no Brasil | até 27,5% pelo carnê-leão, mais multas | Risco de autuação por evasão |
Tabela informativa, não é consultoria tributária.
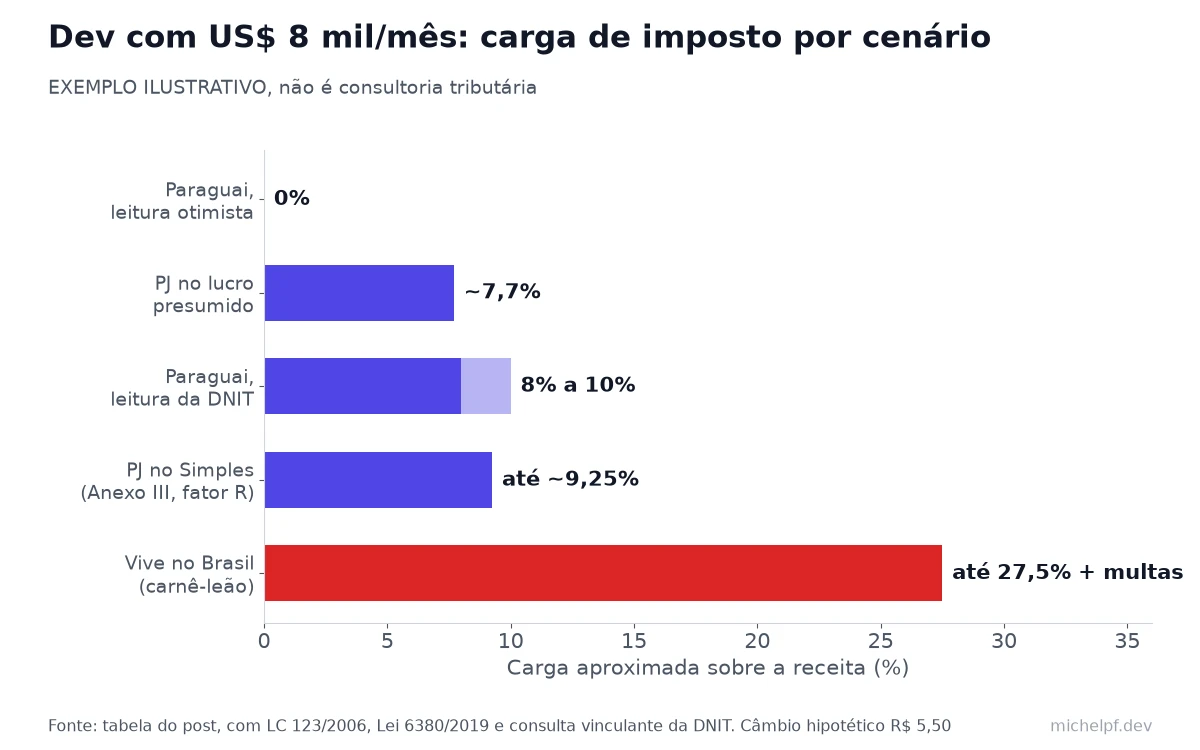
Para um dev PJ bem estruturado, a diferença de imposto entre ficar no Brasil e se mudar de verdade pode ser bem menor do que o marketing sugere. A conta ainda deixa de fora custos como plano de saúde privado, perda da contribuição ao INSS e a própria mudança.
Riscos: controladas no exterior (Lei 14.754) e dividendos
Residência fiscal. É o risco número um. Sem a comunicação de saída e a DSDP, ou com mais de 183 dias no Brasil, a Receita continua tributando sua renda mundial. Num tópico do r/brdev sobre abrir empresa no Paraguai e continuar atendendo daqui, a resposta foi direta: se você vive no Brasil, isso é evasão fiscal. Eu concordo.
Empresa no Paraguai, dono no Brasil. Quem continua residente aqui e controla uma empresa lá entra na Lei 14.754/2023, que prevê tributação anual em 15% dos lucros de controladas no exterior detidas por pessoas físicas residentes, com regras mais duras para controladas em país com tributação favorecida ou com menos de 60% de renda ativa. Desde 2024, a Lei 9.430/1996, no artigo 24 com a redação da Lei 14.596/2023, considera de tributação favorecida o país que tributa a renda a alíquota máxima inferior a 17% (antes eram 20%, com redução para 17% pela Portaria MF 488/2014 para países alinhados a padrões de transparência). O IRE paraguaio de 10% fica abaixo desse limite, embora o Paraguai não apareça na lista da IN RFB 1.037/2010. É um ponto para discutir com um especialista.
Dividendos de empresa brasileira. Quem sai do país e mantém a empresa aqui passa a ter retenção de 10% sobre dividendos remetidos ao exterior desde janeiro de 2026, segundo o material da Receita sobre a Lei 15.270.
Sustentabilidade. Em outro tópico do r/brdev, a dúvida era se esse arranjo dura. Com milhares de brasileiros pedindo residência por ano, é razoável esperar mais fiscalização dos dois lados e mudanças de regra.
Vida real. Os relatos anônimos que li em fóruns repetem algumas reclamações, como o calor forte, as quedas de luz e de internet e o isolamento fora do trabalho. Sobre segurança, as opiniões se dividem. Não encontrei dados oficiais comparáveis de segurança e saúde, então trate esses pontos como relatos, não como estatística.
Vale a pena morar no Paraguai?
Para mim, a pergunta certa é se você quer morar no Paraguai, e não quanto imposto vai economizar. Se a resposta for sim, e você fizer a saída definitiva, construir a vida lá e pagar o que a lei paraguaia mandar, isso é planejamento tributário legítimo. Se a ideia for manter casa, família e rotina no Brasil e usar o Paraguai como endereço, é evasão, com risco real de autuação e multa.
Perguntas frequentes
Basta tirar a residência paraguaia para parar de pagar IR no Brasil? Não. A residência migratória não muda sua situação fiscal no Brasil. Você precisa sair de fato, comunicar a saída definitiva, entregar a DSDP e não voltar a passar mais de 183 dias no Brasil em 12 meses, segundo a Receita.
Ter residência no Paraguai já me torna residente fiscal paraguaio? Só a residência permanente. O artigo 2º do anexo do Decreto 3181/2019 liga a residência fiscal da pessoa física à residência permanente prevista na Lei de Migraciones. Com a temporária, você é tratado como não residente.
Qual o prazo para comunicar a saída definitiva do Brasil? A Comunicação de Saída Definitiva vai até o último dia de fevereiro do ano seguinte à saída, e a DSDP segue o prazo normal da declaração do IR, segundo o gov.br.
Dev que vende para empresa dos EUA paga imposto no Paraguai? Segundo uma consulta vinculante da DNIT, sim, se o serviço for prestado de dentro do Paraguai e a renda passar de 80 milhões de guaranis no ano, com IRP de 8% a 10%. Confirme com um contador paraguaio.
A tributação de dividendos de 2026 muda a conta para quem mantém a empresa no Brasil? Sim. Pela Lei 15.270/2025, residentes têm retenção de 10% sobre dividendos acima de R$ 50 mil por mês da mesma empresa, e não residentes têm retenção de 10% sobre dividendos remetidos ao exterior.
Este texto é informativo e não constitui consultoria tributária, contábil ou jurídica. As regras mudam com frequência, então consulte um contador ou advogado tributarista no Brasil e no Paraguai antes de tomar qualquer decisão.